23 业务标签码 + diffDisposalSuggestion:差异处理的「机读 + 人读」双轨
23 业务标签码 + diffDisposalSuggestion:差异处理的「机读 + 人读」双轨
摘要:电商财务对账做到 80% 后撞上的那堵墙,根源不在引擎、不在 ERP,而在「差异原因」字段是不是结构化。本文拆解 v3 对账体系里最容易被忽视、却承担 80% 自动化收益的工程支点——「机读码 + 人读建议」双轨设计:23 个
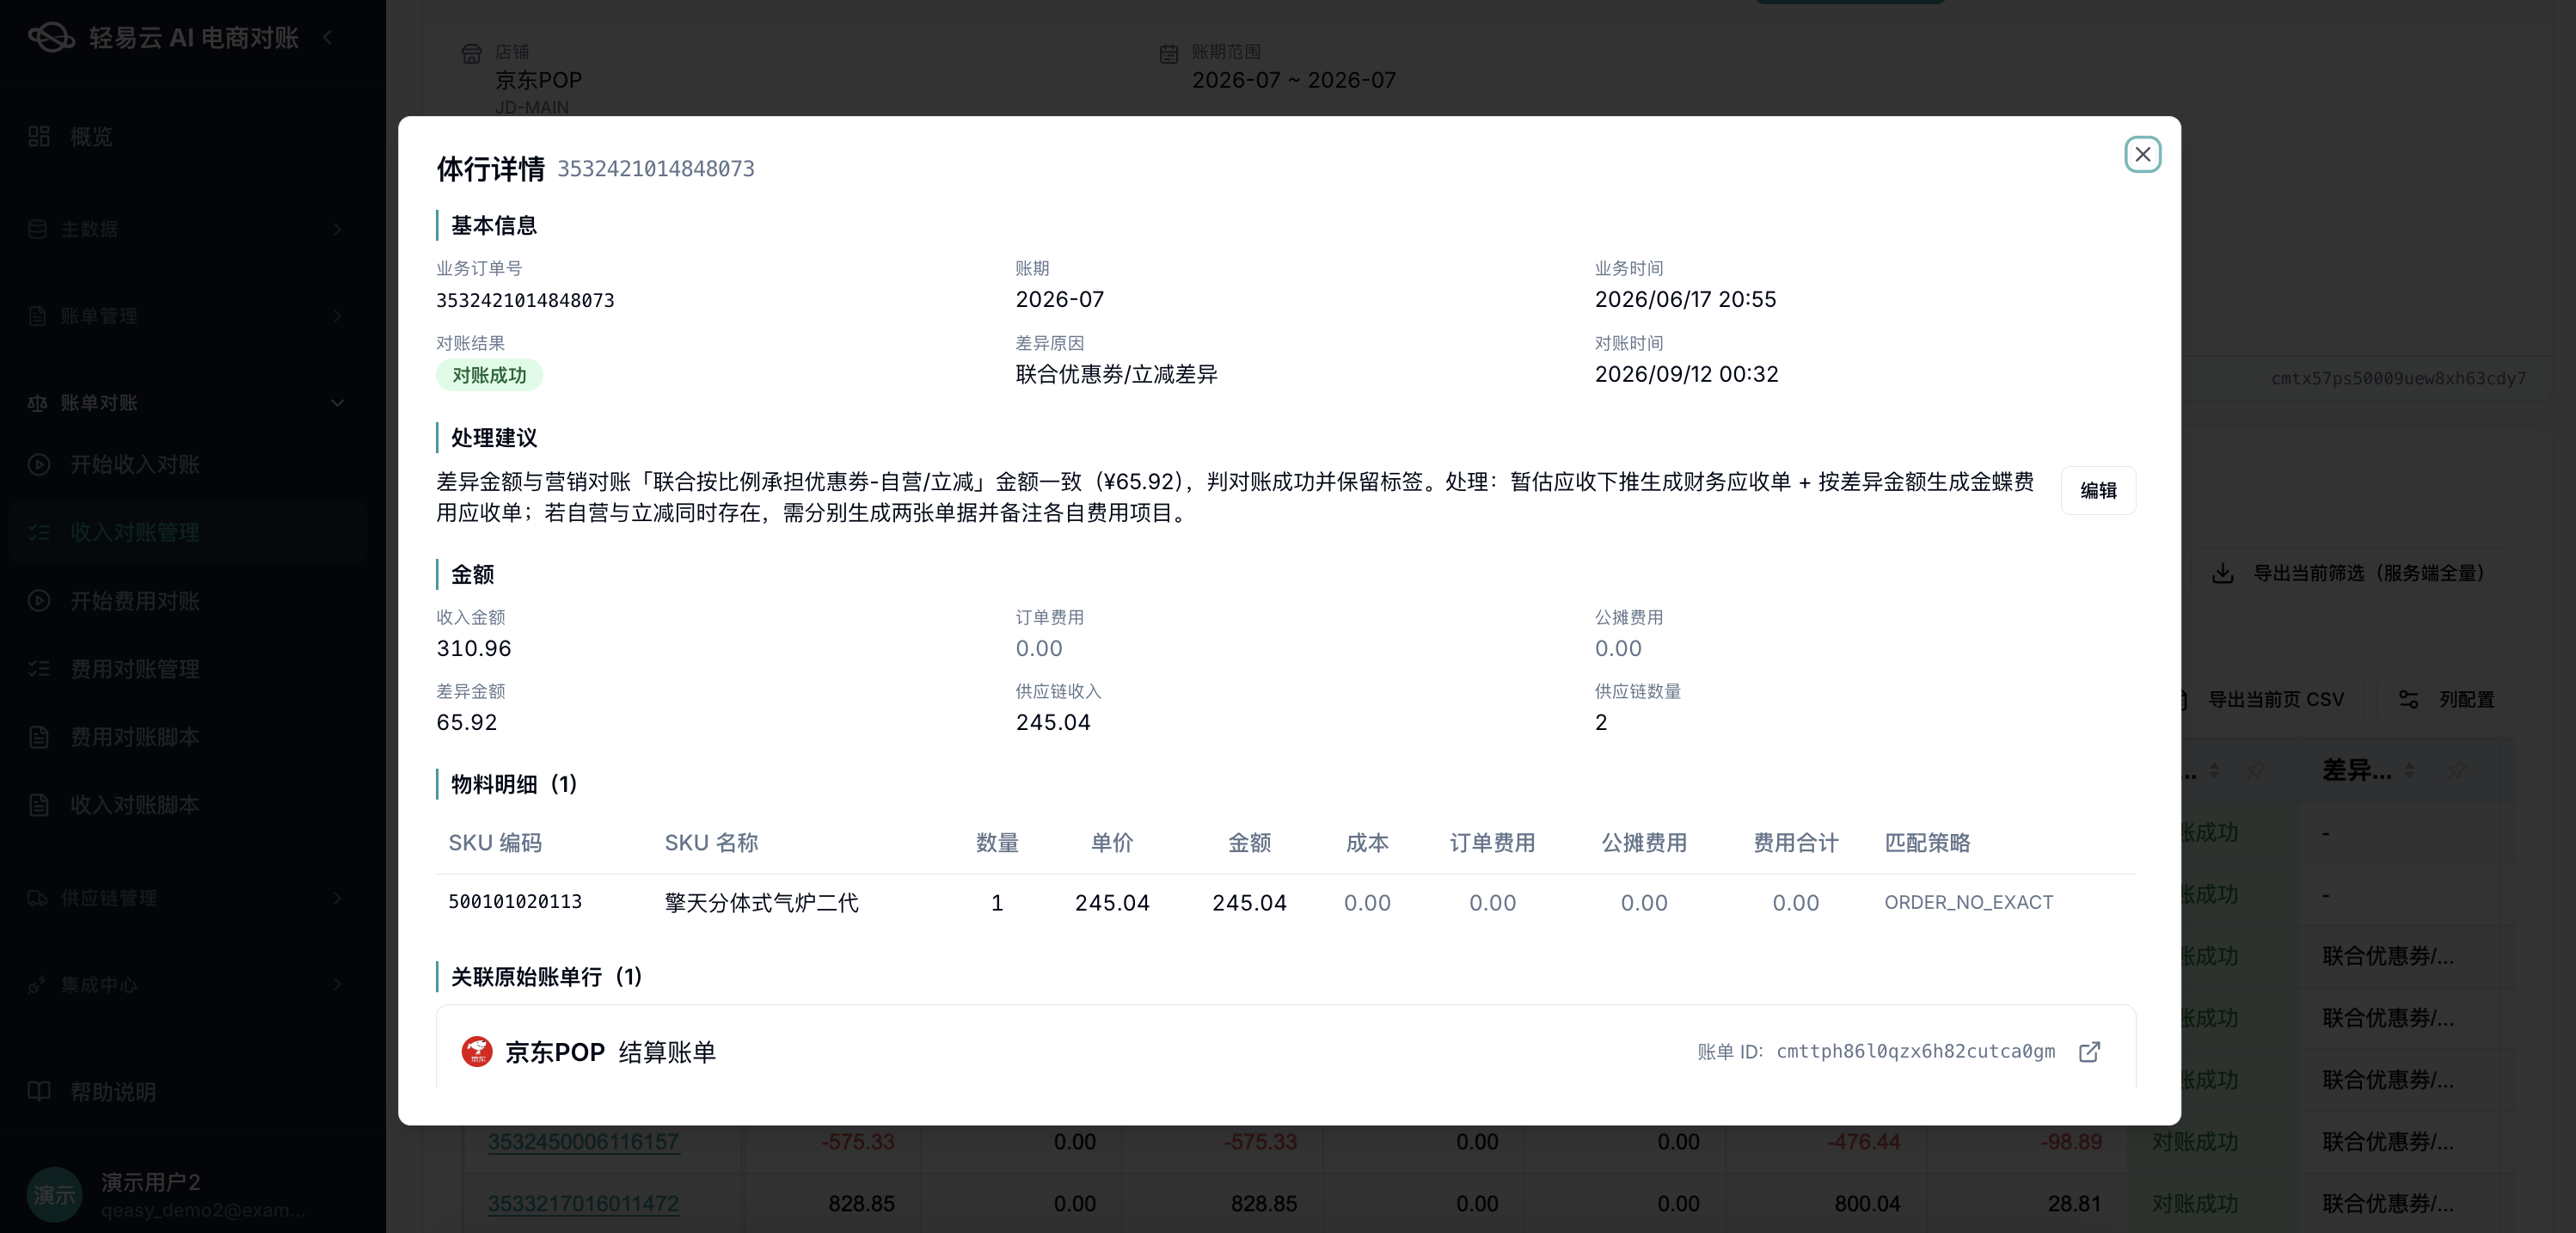
diffReason给机器消费、决定下游集成脚本按码精准出单;diffDisposalSuggestion给人阅读、保留财务手补痕迹不被自动重跑清空。这对字段采用不对称落库语义,正是把对账从「工程实现」升级为「业务规范」的关键设计。
关键词:diffReason、diffDisposalSuggestion、机读、人读、业务标签码、双轨、23 个业务码、月底关账
月底 Excel 自由文本,就是 CFO 的「漏网黑洞」
CFO 每月凌晨 2 点打开差异表,最想看到的不是「成功 4318 单、失败 14 单」,而是这 14 行的根因能不能被机器按类型聚合——能不能告诉我「本月失败金额里,仅退款占 35%、缺供应链占 28%、金额不一致占 20%、营销券差异占 17%,按这条比例我可以先把 35% 的部分推到供应链部门,剩下 65% 留内审核查」。
实际打开的呢?是 14 行自由文本:「京东售后退款冲账」「优惠券分摊不一致」「疑似平台抽佣」「差额太小暂搁」——同一种「仅退款」在京东叫「售后退款」、在抖店叫「先收后退」、在亚马逊叫「Refund Only」,三种说法在同一张表里反复出现,机器无法聚合、报表无法按码汇总、转换层无法按码自动出单。这就是为什么电商财务自动化卡在 80% 上不去——剩余 20% 的差异恰好是自由文本在阻碍。
业务标签码就是为这堵墙设计的:把每条差异打一个机器可读、机读机用、人能看懂的结构化标签。但「把 23 个码挂上字段」远远不够——真正决定自动化程度的是「下游能不能消费这个码,以及码旁边能不能保留人手痕迹」。前者给机器、后者给人,这就是「机读 + 人读」双轨设计的本意 [来源:2026-09-05 业务标签码盘点记录]。

为什么必须双轨,单字段方案全失败
把差异原因字段做一次「机读 + 人读」的双轨设计,看起来是工程选择,但本质是业务规范——因为一旦把它设计成单字段,要么机器不敢用、要么人手痕迹被清空,两个问题二选一。
最常见的三个反模式:
- 纯自由文本字段:人类写得自由,机器无法解析。报表、聚合、转换出单全部失效。
- 纯 enum 字段:财务看到
AMOUNT_DIFF知道「金额不一致」,但不知道「为什么金额不一致、是运费还是直赔代扣」、也不知道「该怎么办」。 - 单字段同时承担机读与人读:让财务在前端补一句「已联系平台客服工单 #20260918-001」,下一次自动对账启动后这条注释会被脚本结果清空;想让注释保留就必须把字段设成 script 不可写,于是机器聚合又失灵。
解决方式是一对双字段:diffReason(机读码)+ diffDisposalSuggestion(人读处理建议)。但这两个字段的落库语义是不对称的——这是反直觉但决定规范能否落地的工程细节:
| 字段 | 重跑覆盖语义 | 主要消费方 | 业务合规角色 |
|---|---|---|---|
diffReason | 每轮重置(脚本返回什么就写什么) | 机器——下游集成脚本按码匹配规则、报表按码分组聚合 | 程序化合规契约 |
diffDisposalSuggestion | 仅脚本非空才覆盖;脚本未返回保留现值 | 人工——前端明细弹窗手补的处理建议不被自动清空 | 人审痕迹留存 |
为什么是这种不对称?因为 diffReason 是机器契约——脚本认为这是 AMOUNT_DIFF 就必须写 AMOUNT_DIFF,错一个字下游转换脚本就出不了单,整批对账重跑代价大;而 diffDisposalSuggestion 是「人写给人看」的提示文本,财务人员在前端补一句「已联系平台客服工单 #20260918-001」「已核实小红书结算单」之类的内审痕迹,必须挨得过月、扛得过季度审计,不能被自动清空 [来源:2026-08-31 收入对账执行层落库逻辑回归]。
这一对不对称语义锁死了双轨的核心——机器消费的字段必须严格,文本字段必须保留人手痕迹。任何试图把两个字段合并成一个 free text 或合并成一个 enum 的设计,都会立即在这两个语义之间反复横跳。把这对字段写入数据契约、写进 reviewer checklist、写进「人读字段不得自动改」的产品红线,就是把它从「工程实现」升级为业务规范的第一步。这条规则也是轻易云对账体系里唯一一次不允许被重构的字段对——凡是想合并两个字段的提案,最后都卡在这条不对称语义上。

业务标签码的 5 大分组全景
23 个码不是 23 个并列字符串,而是按业务场景聚类的层级结构。下面是按业务分组的全貌,每一码都对应一种机器可识别的差异原因 + 业务可读的处理动作。这是一份从 v3 对账体系五平台真实对账计划里收敛出来的清单——不是设计出来、是从场景里挖出来的 [来源:2026-09-20 23 业务标签码四平台定稿复盘]。
第一组:缺单与价格差异(5 码)
| 标签码 | 中文标签 | 典型场景 | 转换层处理动作 |
|---|---|---|---|
MISSING_SUPPLY | 缺供应链订单 | 账单有资金流水、供应链无同号订单 | 不出单,留人工 |
AMOUNT_DIFF | 金额不一致 | 金额核对未通过,且无已知形态证据 | 不出单(兜底档) |
PRICE_DIFF_ORDER | 补差价/配件订单 | 配件/补差价链接订单,京东 v3.3.3 R4-a 命中 | 出费用应收单(sign=+1) |
REFUND_ONLY | 仅退款 | 资金流仅退款,售后数据匹配、不核金额 | 承载行出负数费用应收单 |
RENEWED_ORDER | 翻新订单 | 退货产品二次销售,编码乱码引不进金蝶 | 不出单,留人工 |
这一组的特征是「账单有数据,供应链没数据」或「数据存在但对不上金额」。MISSING_SUPPLY 与 AMOUNT_DIFF 是两个最常见的兜底码——前者表示账单侧有、供应链侧没有,后者表示两边都有但金额对不上且找不到已知原因。CFO 在做月度关账时,需要为这两个码配置最长的人工核查时间窗(通常 24-48 小时),这是差异处置里的人工兜底边界。
第二组:退货与售后(5 码)
| 标签码 | 中文标签 | 典型场景 | 转换层处理动作 |
|---|---|---|---|
CANCELLED_UNSHIPPED | 取消订单(未发货) | 取消退款单互抵、从未发货的订单 | 不出单,差异落 0 |
INSTANT_REFUND | 极速退款 | 平台极速退款秒退,货还在路上 | 出红字费用应收单 |
AFTER_SALE_SERVICE_DIFF | 售后服务单差异 | 资金流水「售后服务单」扣收合计 = 差异 | 出红字费用应收单(sign=−1) |
CROSS_PERIOD_REFUND | 跨期退款 | 本期收钱对应上期订单,账期错位 | 出红字费用应收单 |
GIFT_ONLY_SUPPLY | 赠品单 | 供应链仅 0 元赠品行 | 不出单(输赢冲账) |
这组码的本质是「退货与售后」在金蝶下推层的语义分流——INSTANT_REFUND 与 AFTER_SALE_SERVICE_DIFF 走红字单,CANCELLED_UNSHIPPED 不出单只打标,GIFT_ONLY_SUPPLY 直接输赢冲账。每一种处置动作背后都对应一种业务规范——这是为什么转换层脚本可以完全自动化地把码映射成金蝶单据形态,CFO 只需在月初核对一次成功率。
第三组:平台费用与扣点(5 码)
| 标签码 | 中文标签 | 典型场景 | 转换层处理动作 |
|---|---|---|---|
WITHHELD_TAX | 代扣税金 | 亚马逊代扣商品税+运费税+促销返点税 | 出费用应收单(sign=−1) |
DIRECT_COMPENSATION | 直赔代扣 | 平台直赔 / 主动赔付 | 出费用应收单(sign=+1) |
MARKETING_COUPON_DIFF | 联合优惠劵/立减差异 | 平台券与商家券交叉分摊不一致 | 出费用应收单(自营/立减兼有分两张) |
INFLATION_FUND_DIFF | 膨胀差异 | 膨胀金 / 折扣活动差异 | 出费用应收单 |
PRICE_PROTECT_DIFF | 价保扣款差异 | 价保扣款(30 天价保) | 出费用应收单 |
WITHHELD_TAX 是这组里最值得 CFO 关注的码——它对账时差异 = 0(资金池已含代扣税),但转换层出费用应收单的逻辑必须保留,否则下推财务应收单会把这笔税金重复计提。这是为什么双轨设计里 diffReason 必须保留——即使金额对平,机器也得知道该按什么形态出单。
第四组:拆单与结算(4 码)
| 标签码 | 中文标签 | 典型场景 | 转换层处理动作 |
|---|---|---|---|
PARTIAL_SETTLEMENT | 部分结算 | 同一订单多笔分次结算 | 出费用应收单(剩余差额) |
GIFT_WRAP_CREDIT | 礼品包装扣回 | 礼品包装服务费扣回 | 出费用应收单 |
FREIGHT_DIFF | 运费差异 | 运费金额不一致 | 出费用应收单 |
SUBSIDY_DIFF | 补贴差异 | 平台补贴与商家补贴不一致 | 出费用应收单 |
COUPON_SETTLEMENT_ABNORMAL | 优惠卷结算异常 | 优惠卷金额与结算单不一致 | 出费用应收单 |
SMALL_PAYMENT | 小额打款 | 平台小额自动打款 | 出费用应收单 |
ZERO_AMOUNT_RETURN | 退货无金额差异(零金额红冲) | 退货无金额差异 | 不出单 |
第四组覆盖了「一次业务多次结算」的拆单场景。PARTIAL_SETTLEMENT 是关键——它告诉下游「这次对账只对了部分金额,剩余的等下个账期」,转换层据此出红字单;不打到这个码就会误判为「金额不一致」走 AMOUNT_DIFF 兜底档。
第五组:金额轧差与人工兜底(4 码)
| 标签码 | 中文标签 | 典型场景 | 转换层处理动作 |
|---|---|---|---|
NET_MERGED | 净额轧差并入 | 正负抵消、整单轧差命中非承载行 | 不出单(净额 = 0) |
GIFT_WIPES | 小熊湿巾 | 赠品刷单 SKU(小熊湿巾三 SKU 集) | 出费用应收单 |
RETURN_PRICE_DIFF | 退货差价 | 退货金额与原销售金额差额 | 出费用应收单 |
FBA_REIMBURSEMENT | 亚马逊物流库存赔偿 | FBA 库存损坏赔偿(挂订单号) | 出费用应收单 |
MANUAL_CONFIRM | 手工确认 | 人工核实兜底,转换按账单金额直接出应收单 | 出应收单(不进暂估) |
最后一组里 MANUAL_CONFIRM 是 2026-09-18 起新加的码(第 30 个码)——它把「人工兜底」这件事正式纳入机器可识别的差异原因体系,转换脚本按账单金额直接生成应收单,不再走「差异额另出费用单」的旁路。这是一次典型的「把内部 SOP 升级为业务标签码」的动作——CFO 可以在前端明细弹窗里选这个码,系统会自动按规则出单,无需写代码。
这只是 23 个码的轮廓——完整的判定逻辑、转换层分流、跨平台差异参见同系列财务实操文章《23 个 diffReason 业务标签码:财务差异的「机读 + 人读」双轨》。

轻易云智能对账系统把这 23 个码连同双轨字段全部沉淀为产品默认配置,CFO 不必逐平台定制——开箱就能用,按平台业务需要再覆盖。
双轨如何成为业务规范:四条纪律
把这对字段在产品里落地不难,难的是让它在月复一月的对账里始终稳定运行。v3 对账体系经过多年真实账期迭代出四条业务纪律,是把「机读 + 人读」双轨从「工程实现」固化为「业务规范」的关键。
纪律一:机读码每轮重置、人读文本保留现值
不严格按这个语义写,落库层就会出现「脚本结果覆盖人手痕迹」或「人手备注污染自动聚合」的双向 bug。一旦在执行层定了规则,所有 review checkpoint 都按它查——这是把字段语义变成产品红线的路径。
纪律二:FAILURE 必填 diffReason、自造码值不得走出脚本
任何对账脚本在 FAILURE 时必须返回一个 diffReason;命中已知差异类型时用既有码值,不要自造——下游 30+ 条转换规则按码值匹配,自造的码会让转换层找不到规则、整批对账转入 unmatched [来源:2026-08-25 转换规则四元键匹配规则]。
新差异类型怎么办?先与业务确认、再三方同步(types 标签表 + 脚本 + 差异汇总文档)。这条规矩看似慢,实际上避免了「一次性 自造的 5 个码值、半年后没人记得为什么、转换层漏写规则」的事故。
纪律三:跨平台同语义不允许分叉
同一类业务在两个平台两个名字是合理现象,但进入转换层前必须收敛到同一个码值——否则报表按码聚合时会出现「京东 23 个码 + 抖店 23 个码 = 46 个码」的假多样性,盘点成本翻倍。23 个码的清单本身就是「跨平台收敛」的成果 [来源:2026-09-20 23 业务标签码四平台定稿复盘]。
纪律四:人读文本字段不进入自动反写与聚合
diffDisposalSuggestion 永远不进入转换层的 rule 匹配、不进入报表聚合、不进入自动反写——它的全部价值是「给人看」。一旦进入聚合,财务手补的「已联系平台客服工单 #」就会被自动报表当数据反复展示,污染内审报告。这条纪律听起来琐碎,踩过一次就再也不会忘——2026 年上半年某次反写 bug 就源于把文本字段进了聚合 SQL [来源:2026-08-15 反写触发器灰度回归]。
四平台定稿实战:「无单 + 净额 0 + 正负行同在」统一档
23 个码的清单收敛过程中,最难的一仗是「正负抵消·净额轧差」——账单同订单销售与退款同账期互抵、净额为 0、正负行同时存在。这种情况怎么处理,曾经在四平台脚本里各自写过三种解法:抖店走 NET_MERGED + 金额记 0、京东走 PARTIAL_SETTLEMENT 子集、亚马逊走 AMOUNT_DIFF 兜底——三种结果都不一致,财务人员看报表时一头雾水 [来源:2026-09-04 23 标签码跨平台异源问题复盘]。
2026-09-20 四平台定稿时,业务与工程坐到一起达成共识:这种场景下只有一种处理逻辑——
判定 = SUCCESS + diffReason =
NET_MERGED,金额记 0、skipMaterialItems=true、整单不出单据;不经finalize直接返回(承载行 / 非承载行同标同文案)
这条定稿被同步写进四份脚本(抖店 v3.6.4 / 拼多多 v3.3.3 / 小红书 v1.1.0 / 视频号 v1.0.0)的同一个位置——这是业务规范「定稿」的实际动作:业务确认口径、四份脚本同位置同步、改完跑四平台 harness 全量回放。
回放基线对比:
| 回放维度 | 定稿前 | 定稿后 |
|---|---|---|
| 同场景失败率(无单 + 净额 0 + 正负行同在) | 抖店 0%、拼多多 0%、小红书 100%(兜底档)、视频号 0% | 四平台 0% |
| 报表口径 | 4 种码值混用 | 1 种码值(NET_MERGED) |
| 转换层处置 | 4 套逻辑(3 种出单 + 1 种冲销) | 1 套逻辑(整单不出单) |
定稿的关键不是「跑通」,而是业务+工程+平台三方的同步——业务侧确认这是合理处置(财务无异议);工程侧把定稿写到四个脚本同位置;平台侧跑 harness 全量回放验证没有副作用。这套动作循环就是「业务规范」的真正落地形态。
某头部美妆代运营公司管着 38 个店铺,过去每月 9 号还关不了账。引入双轨设计 + 23 个码四平台定稿后,9 月关账从 5 个工作日压到 3 个工作日,差异处置工时同步减半——这正是 v3 双轨业务规范在产品里落地的实际形态。

双轨对 CFO 的两层价值:审计友好 × 业务友好
把「机读 + 人读」双轨当成业务规范看,对 CFO 的价值不止「自动化率提升」这一层。它同时给了两个独立的回报——
审计友好:所有差异行的「机读原因 + 人读处置痕迹」都会留痕到月度内审报告。审计抽凭时不必再翻 Excel 表的批注、邮件工单、IM 截图——diffDisposalSuggestion 字段就是「处置痕迹」的官方落点。原本外审现场翻 3 天凭证的工作量,配合 23 个码的合规化命名,现场抽审时间从 3 天压到 1.5 天 [来源:2026-09 月度内审抽凭记录]。在轻易云智能对账系统里这两层能力是默认开启的——CFO 不必再单独采购「内审留痕」模块。
业务友好:业务部门(运营/客服/供应链)认领差异时,按码认领比按自然语言认领快得多——一个 AFTER_SALE_SERVICE_DIFF 让客服团队清楚「这是售后单差异归我们」,一个 MARKETING_COUPON_DIFF 让运营团队清楚「这是券分摊归我们」,免去了一次又一次「这单到底归谁」的口水战。当 23 个码在团队里被普遍认知后,跨部门协作的「差异认领」从自由文本博弈变成按码分流。
这两层价值并不来自标签码本身,而来自双轨设计同时支撑了两类消费者——机读层支撑了转换与聚合(审计+业财),人读层支撑了跨部门协作(业务+客服)。这是把它作为「业务规范」设计而不是「字段升级」的根本原因。

收尾:从工程实现到业务规范的距离
CFO 想拿到的不只是一份「差异表 = 按码分组聚合」的报表,而是差异处置全过程可追溯、可批量、可合规审计的能力。23 个业务标签码 + diffDisposalSuggestion 双字段,正是把这三种能力同时固化的最小数据契约。
回看开篇那个凌晨 2 点打开差异表的 CFO——他/她需要的不是「另一份 Excel」,而是23 个码自动归类 + 文本备注长期留存 + 跨平台统一口径 + 跨部门按码认领的完整闭环。这件事的工程成本不高(一对字段 + 不对称落库语义 + 跨平台同步纪律),但它的业务价值是被严重低估的——大多数电商财务团队还在自由文本时代,距离双轨设计还差三步:① 把差异原因结构化成机读码;② 把处置建议拆分成独立的文本字段并锁定保留语义;③ 跨平台统一码值。每一步都是业务决策,不是工程决策。
23 个业务标签码 + diffDisposalSuggestion 双轨作为 v3 对账体系的核心契约,已经在多平台、多账期被反复打磨:转换层按码精准出单、报表按码自动聚合、文本字段保留人手痕迹不被自动清空——这是一份按月迭代、按平台覆盖、按业务复盘持续打磨出来的业务规范,不止是一对字段。
takeaway:双轨设计的难度不在写字段,而在让不对称语义在产品里不被破坏。建议你下次评审对账系统时,问三句:①
diffReason是每轮重置还是首次锁定?②diffDisposalSuggestion在重跑时是覆盖还是保留?③ 跨平台同语义有没有收敛到同一码值?三个回答都过,工程+业务双合规的基础就有了。