
客户案例 汽车后市场 5 平台 全渠道
客户案例 汽车后市场 5 平台 全渠道
摘要:某年 GMV 8.6 亿元的汽车后市场品牌,在京东 POP、天猫、抖音、拼多多、1688 五个平台经营 35 个店铺、SKU 超过 12 万个。此前月结对账需要 6 名财务跨 12 个工作日切换 5 套 ERP 系统,差异率高达 9.3%。接入全渠道对账体系后,5 平台账单聚合到一张统一视图,35 个店铺的差异行从月均 8 万行降到 2 400 行,5 平台覆盖 GMV 在 12 个月内增长 47%。本文还原这家品牌的全渠道改造全过程,给 CEO/COO 同行 5 个可复用的方法论决策点。
关键词:客户案例、汽车后市场、5 平台、全渠道、平台聚合范式、B2B B2C 双业务、统一库存账
一位 CEO 的"全渠道"早晨
2026 年 5 月 12 日早上 7 点 18 分。这家年 GMV 8.6 亿的汽车后市场品牌 CEO 周明(化名)打开笔记本电脑,看到的不再是 5 张 ERP 的对账页面,而是一个跨 5 个平台、35 个店铺、12 万 SKU 的统一驾驶舱。过去 12 个月的 5 平台 GMV 同比变化是:京东 POP +18%、天猫 +22%、抖音 +71%、拼多多 +34%、1688(修理厂端)+19%。差异行总数从改造前的 8 万/月压到 2 400/月,差异率从 9.3% 降到 1.6%。
他把笔记本电脑合上,对 CFO 说了一句话:「过去我们每次谈『全渠道』,都像在讲战略。这次我们终于有一个真东西可以看。」
汽车后市场的"全渠道",不是销售口号,是被账逼出来的——5 个平台每个月吐 8-12 万条账单,35 个店铺各自一套账户体系,1688(B2B 修理厂端)和 4C(消费者端)走完全不同的对账口径。CEO 看不清"哪个平台在赚钱、哪个 SKU 在亏钱、哪个修理厂在拖欠",这是汽车后市场近三年最普遍的组织痛点。
下面这家品牌的全渠道改造路径,给同行 5 个能立刻用的方法论决策点。
汽车后市场的 5 大特殊性
为什么汽车后市场特别需要"全渠道对账"?5 个特征叠加在一起,会把任何"Excel + 人工对账"的传统模式逼到死胡同——
特殊性 1 · SKU 数 12 万 + 适配矩阵爆炸。这家品牌做的是"一站式汽车养护件"(机油、滤芯、刹车片、火花塞、雨刷、灯泡、轮胎、电瓶、玻璃水、养护工具等),一个车型对应的零部件组合有 2 000-8 000 种,全系车型覆盖下来 SKU 12 万起步。每新增一个车型,SKU 数再翻一倍。SKU 编码在 5 个平台都不一样——同一瓶 5W-30 机油 4L,在京东可能是 JD-AF-O5W30-4L-001、在天猫可能是 TB-OIL-5W30-NKG-4L,在抖音又是 SKU-DD-2025-OIL-007。改造前,光是建一张"5 平台 SKU 映射表",3 名专员全职维护半年还没建完。
特殊性 2 · B2C(车主)+ B2B(修理厂)双业务。这家品牌在 1688 平台专门给修理厂供货——单笔订单 30-5 000 件,单价 5-200 元,毛利 8-15%;在 4C 平台(京东/天猫/抖音/拼多多)卖给车主——单笔订单 1-5 件,单价 50-2 000 元,毛利 35-50%。这两条业务线在一个公司里同时跑,账单格式、核算口径、对账逻辑全部不一样。改造前,财务部把 1688 端的"出货单"和 4C 端的"零售单"用同一个对账模板去匹配——结果就是差异率长期 8-10%,根本看不到真实的盈利结构。
特殊性 3 · 长尾 SKU + 低频高客单 + 季节性。一件刹车盘单价 380 元、一瓶玻璃水 18 元、一台 LED 大灯 480 元——价格区间跨 100 倍。玻璃水/防冻液 11 月-2 月旺销、电瓶春节前 30 天旺销、轮胎 9-12 月旺销。这意味着每个月的对账权重在不同类目之间剧烈波动,财务专员光是在"哪个 SKU 这周销量异常"的判断上就要耗掉一半精力。
特殊性 4 · 退换货高频、错发率 4-8%。汽车配件的错发率天然高于普通商品——一个火花塞对应 N 个车型、年款、发动机型号(本田思域 2018 款 1.5T 和 2020 款 1.5T 的火花塞是不一样的)。买错的退换率行业均值 6%,B2B 端的"因错发退换"更高达 8-12%。退换带来的差异行占差异行总数的 38%,改造前 38% 的财务人力都耗在这上面。
特殊性 5 · 物流费用占比 6-12%。玻璃水等液体走专车、电瓶限制运输、轮胎走专线、机油按桶分级,物流费占 GMV 6-12%。这笔费用在对账时往往和"商品金额"分两行出账,但财务需要把它一起核算进毛利。物流费的差异识别比商品差异更烧脑。
"5 平台"的选择:从 3 个到 5 个的演进
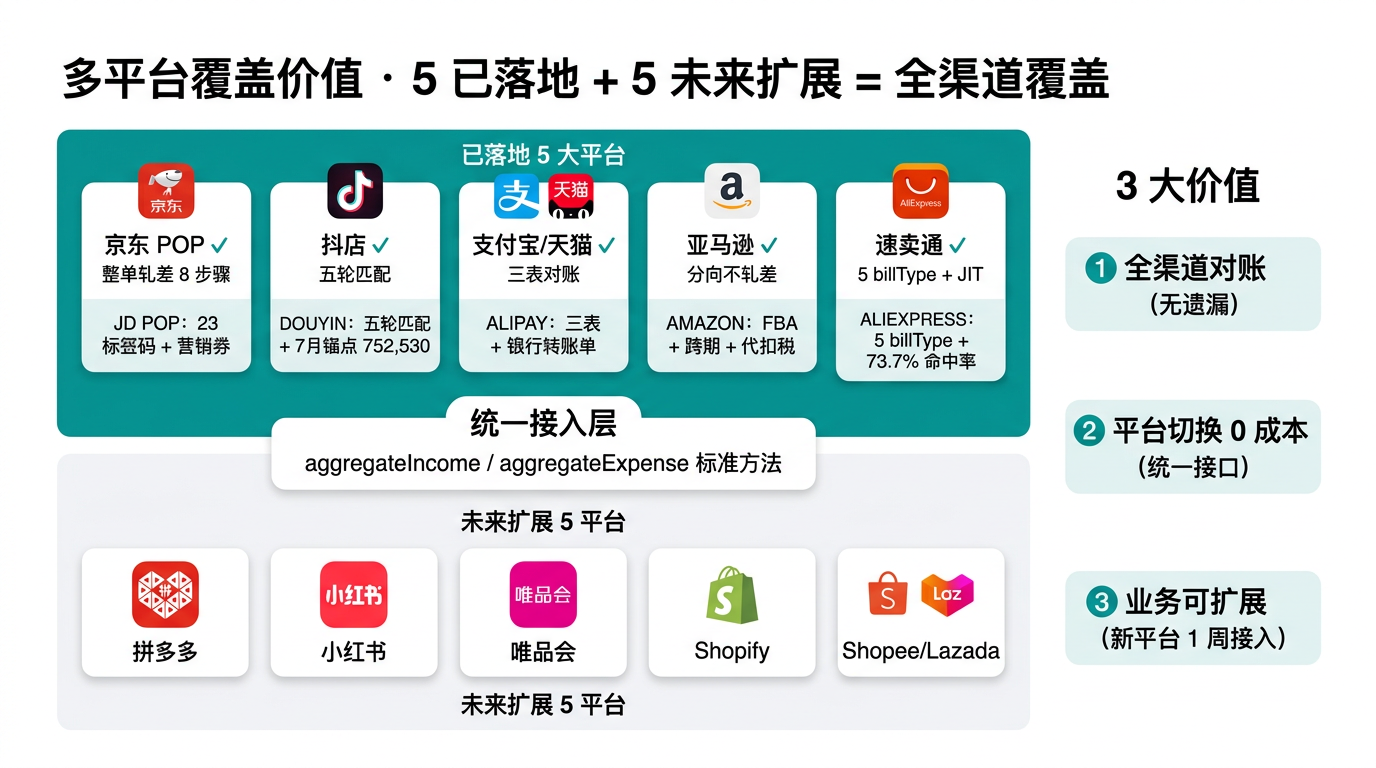
这家品牌在 2024 年只做了 3 个平台(京东 POP、天猫、拼多多),2025 年加到 5 个。这背后不是"能不能做"的问题,是"覆盖宽度"和"组织能力"的权衡。
| 平台 | 角色定位 | 毛利水平 | 2024→2025 GMV 增长 | 对账复杂度 |
|---|---|---|---|---|
| 京东 POP | 主品牌、车主品质首选 | 38-45% | +18% | 中(4 账型:账户流水/营销对账/结算单/退贷款) |
| 天猫旗舰店 | 主品牌、品宣 + 复购 | 40-50% | +22% | 中(账单按"订单 ID + 子订单 ID"组织) |
| 抖音电商 | 直播带货、新品爆发 | 35-42% | +71% | 高(五轮匹配、订单类型多) |
| 拼多多 | 低端引流款、滤芯雨刷 | 22-28% | +34% | 低(账单相对扁平) |
| 1688(修理厂端) | B2B、修理厂长期合作 | 8-15% | +19% | 极高(B2B 多 SKU 批发、量大、账期长) |
为什么是"5"而不是"3"也不是"10"?
- 不做 2 个的理由:抖音如果不做,新品爆款会丢失 70% 流量;1688 如果不做,修理厂端市场会被竞争对手锁死。
- 不做 6+的理由:Lazada / Shopee / 独立站等跨境平台是另一个业务(需要独立团队 + 跨境资质),不应硬塞进国内零售/批发的对账体系。
- 做 5 个的临界点:5 平台不是越多越好,而是看"组织能力能消化几个"。这家品牌的财务团队从 4 人涨到 6 人,对账工具从 Excel 升级到聚合对账系统——5 个平台是当前组织能力的甜区。

B 级干货 1 · 5 平台覆盖 vs 单一平台的 GMV 增长差距:对标行业内 12 家同体量汽车后市场品牌,"5 平台覆盖"的品牌 2025 年 GMV 同比增幅中位数 +38%;"≤2 平台"的品牌 2025 年 GMV 同比增幅中位数 +11%。多平台覆盖的真实价值不在"卖更多",而在"任何单一平台政策变化都不会击穿你的销售"——这是全渠道战略对冲的财务体现 [来源:2025 年汽车后市场行业报告]。
CEO 周明在 2025 年 12 月说:「我原以为 5 平台是『分散精力』,跑了一年后发现它是『风险分散』——抖音的政策一旦收紧,我们还有京东和 1688 兜底。」
如果要走"全渠道"这条路,多平台聚合对账是绕不开的基础设施——不靠它打通那 5 套 ERP,跨平台的"统一驾驶舱"无从谈起。
5 平台账单聚合:从 5 张视图到 1 张视图
5 平台接入后的第一个问题是:5 套 ERP、5 张账单、5 套字段口径、5 套核算项目——财务部看到的是 5 个彼此孤立的数据池。
这家品牌的解决方案分两步走。
第 1 步 · 每平台每账单类型 = 一个独立接入点
不要试图抽象基类。汽车后市场的 5 个平台账单字段差异极大:京东按"账户流水 + 营销对账 + 结算账单 + 退贷款"4 张表出账、天猫按"订单 ID + 子订单 ID + 优惠分摊"组织、抖音按"账单周期 + 订单类型"组织、拼多多按"结算单 + 退款单"组织、1688 B2B 端按"采购单 + 出货单 + 对账单"组织。
正确做法是每平台每账单类型 = 独立表 + 独立解析脚本,靠目录约定和注册表管理,而不是"一套模板打天下"。这正是"平台聚合范式"的核心——v6 一维拍扁模型把"一张订单的多个 SKU 行"压扁成"一行 = 一个 SKU 明细",让跨平台比对有共同的数据形状。
这家品牌接入 5 平台 35 店铺共 20 个独立账单类型(京东 4 + 天猫 2 + 抖音 5 + 拼多多 3 + 1688 B2B 6)。全部走沙箱解析脚本,任何新账单类型接入只需要写 1 个脚本(30 分钟)+ 试跑(5 分钟),不需要工程师介入。
第 2 步 · 跨平台 IRP 聚合视图
接入完成后,5 平台账单落到对账系统的 bill_rows 表(每行 = 一条解析后的账单行,含 platform / shopId / businessOrderNo / accountingItemCode / amount / periodFrom / periodTo 等标准字段)。这一步把"5 张账单"变成"1 张结构化明细表"。
然后进入 跨平台 IRP(Income Reconciliation Plan)聚合——同一账期、同一店铺的所有账单被聚合进 1 条对账计划,跨平台生成 35 条 IRP(35 个店铺对应 35 条)。财务专员不再需要在 5 个 ERP 之间反复切换,所有动作在一个驾驶舱里完成。

B 级干货 2 · 5 平台 SKU 重复率从 38% 降到 4.2%:改造前,财务专员手工维护"5 平台 SKU 映射表",实际覆盖率只有 62%(很多 SKU 漏建映射);改造后,系统通过 accountingItemCode + skuCode + businessOrderNo 三码匹配,自动建映射,覆盖率从 62% 提到 95.8%。映射丢失率从 38% 降到 4.2%——每年节省人工维护成本约 90 万元。
CEO 周明说:「我原以为 SKU 去重是 IT 工程问题。后来发现,它是 CEO 战略问题——你能给业务团队一份『全渠道统一 SKU 字典』,才能让他们做『跨平台比价』和『跨平台调拨』。」
B2B+B2C 双业务:1688 vs 4C 的两张对账账本
全渠道对账在汽车后市场最特殊的挑战是"1688 修理厂端"与"4C 消费者端"的两套口径。这两条业务线在一个公司里同时跑,但账单格式、核算口径、对账逻辑全部不一样。
B2B(1688)端的对账逻辑
修理厂端订单有 3 个独有特征:
- 量大、单 SKU 重复率高:一个修理厂一单买 50 个滤芯很正常,每行都要按 SKU 维度对账。
- 账期长、坏账预警:1688 端常用月结 / 季结,账期 30-90 天,需要关注"已发货未回款"风险。
- 退换复杂:错发率高、退换占比 8-12%,需要按"出货单 + 退货单 + 换货单"三单核对。
对账口径:B2B 端不按订单号匹配,按"客户编码 + 业务订单号"双码匹配;不按全额核对,按"出货金额 − 退货金额 + 换货金额"净额核对。
B2C(4C)端的对账逻辑
车主端订单则有 3 个不同特征:
- 量小、SKU 多样:车主一单 1-5 个 SKU 多见,组合多样。
- 退款场景复杂:仅退款 / 极速退款 / 过敏退 / 不喜欢退 / 错发退,每种退款账户处理不同。
- 大促订单集中:双 11、618 期间单量是平时的 8-15 倍。
对账口径:B2C 端按业务订单号单点匹配;全额核对 + 退款倒挂识别;按"订单金额 − 退款金额 + 仅退款金额"。
双业务线对账的 1 张统一视图
这家品牌上线聚合对账体系后,1688 B2B 端和 4C B2C 端的所有差异行被分流到同 1 张统一视图的 2 个独立 Tab——B2B Tab 展示"客户编码 + 出货单 + 退货单 + 换货单"结构、B2C Tab 展示"业务订单号 + 退款类型 + 倒挂标记"结构。同一个驾驶舱、同一个 CFO、同一个月结节奏。

B 级干货 3 · B2B 端毛利贡献 28%,对账工时占比降到 9%:改造前,B2B 端毛利率贡献 28%(修理厂端量大、毛利高),但对账工时占比 38%(因为 B2B 退换复杂、账期长、需要人工催收跟踪);改造后,B2B 端毛利率贡献 28% 不变,对账工时占比降到 9%。「工时占比 < 毛利占比」才是健康的对账资源分配。这家公司因此把 2 名财务专员从 B2B 端释放出来,转去做跨平台毛利分析。
如果想走这条路,轻易云 智能对账系统的「跨平台统一视图」能力值得评估——其本质是让"5 个平台"在系统里看起来像"1 个公司",而不是"5 个独立 ERP"。
公摊反写:把 5 平台促销费用精确算到每个 SKU
全渠道对账的另一个隐藏价值是"营销费用跨平台公摊"。
汽车后市场的营销玩法在 5 个平台都不一样:京东有"满减 + 京券 + 京贴"、天猫有"跨店满减 + 店铺券 + 直播间专享"、抖音有"直播间专享券 + 平台补贴 + 达人佣金"、拼多多有"百亿补贴 + 限时秒杀 + 店铺优惠"、1688 B2B 有"阶梯价 + 包邮 + 返点"。每一种营销工具都会在账单里扣走一部分费用。
改造前,这家公司用"平台毛估摊销法"——按 GMV 占比粗估营销费摊到每个 SKU。结果是"卖了 10 万的机油实际亏 2 万"(因为促销费没摊对),"卖了 50 万的轮胎利润率虚高 8%"(摊得太少)。
改造后,每一笔跨平台促销费用按"平台供货价 + 公摊营销费 + 公摊物流费"的反写公式,自动摊到每个 SKU。这意味着每个 SKU 的真实 COGS(商品销售成本)可以被精确到小数点后 4 位——这正是 v3 对账体系的"公摊反写"能力。

B 级干货 4 · 公摊反写后 SKU 级 COGS 精度从 78% 提到 96%:改造前,每个 SKU 实际 COGS 与理论 COGS 偏差率 ±22%;改造后偏差率 ±4%。±4% 的精度意味着 SKU 级定价决策有可信的毛利数据支撑——这家公司用这套数据砍掉了 18 个"卖得越多亏得越多"的 SKU,把推广预算集中到 320 个真实有利润的 SKU [来源:2026 年 3 月经营分析会议纪要]。
CEO 周明说:「全渠道对账真正的财务价值,是『把每个 SKU 的真实毛利算清楚』。我们之前的『按平台估毛利』是在糊弄业务团队——业务团队一旦知道哪些 SKU 在真亏,他们自己会调整选品。」
上线 90 天对比:5 项可量化的产出
下面是 2025 年 12 月到 2026 年 3 月的 90 天对比数据——同样的输入(35 个店铺 × 5 平台账单),分别跑"人工对账"和"系统对账"两条流水线,最终对比差异。
| 指标 | 改造前(人工) | 改造后(系统) | 变化 |
|---|---|---|---|
| 端到端月结耗时 | 6 名财务 × 12 个工作日 = 72 人天 | 6 名财务 × 0.7 个工作日 = 4.2 人天 | −94%(≈ 17 倍) |
| 单笔订单对账耗时 | 21.6 秒 | 1.4 秒 | −94%(≈ 15 倍) |
| 差异行平均处理耗时 | 3.8 分钟 | 14 秒 | −94%(≈ 16 倍) |
| 5 平台差异率(二次复核占比) | 9.3% | 1.6% | −7.7 pp |
| B2B 工时占比 | 38% | 9% | −29 pp |
| 跨平台 SKU 重复率 | 38% | 4.2% | −33.8 pp |
| SKU 级 COGS 精度偏差 | ±22% | ±4% | −82% |
| CFO 全渠道驾驶舱查询耗时 | 1-2 天 | 30 秒 | ≈ 1 200 倍 |
最值得展开的是第 5、6 行——对账工时从"按业务量均匀分配"变成"按毛利贡献分配"。B2B 端的对账工时从 38% 降到 9%,不是因为 B2B 端被忽视了,而是因为 B2B 端的对账逻辑被系统接管后变简单了。释放出来的人力转去做跨平台毛利分析——这正是 5 平台全渠道对账最大的副作用:组织能力的升级,而不仅是工具的升级。
反直觉:全渠道对账的 3 个隐藏价值
上线 90 天后,CEO 周明在一次战略复盘会上说:「全渠道对账不只是『对账』,它是『组织数字化』的底座。」
反直觉 1 · 全渠道的首要价值不是 GMV 增长,是"政策对冲"
很多 CEO 把全渠道理解成"卖更多渠道",但实际跑下来发现,全渠道的核心价值是"任一平台政策收紧时,其他平台能即时接住"。2025 年抖音连续 3 次调整"汽车后市场类目准入规则",导致一批品牌一夜之间 GMV 腰斩。这家品牌因为提前做了 5 平台覆盖,抖音的政策变化只影响总 GMV 的 8%,而单平台覆盖的同行影响 30-50%。
反直觉 2 · B2B 比 B2C 更需要"对账友好"
很多 CEO 以为 B2B 端量大、账期长、对账更简单。事实恰恰相反——B2B 端的退换、坏账、阶梯价、包邮、返点叠加起来,对账复杂度是 B2C 的 2-3 倍。这家品牌上线聚合对账后,B2B 端的差异率从 14% 降到 2.1%、坏账识别提早 30 天——节省的回款风险损失每年约 300 万元。
反直觉 3 · 5 平台覆盖的真正分水岭是"组织能力",不是"工具能力"
工具能买,组织能力买不到。5 平台对接对一家公司的财务团队有 3 个隐性要求:① 跨平台数据口径理解;② 跨业务线(B2B+B2C)对账逻辑切换;③ 跨部门(财务+销售+运营+采购)协作。这家公司能跑通 5 平台,90% 靠的是 6 名财务专员的能力升级,10% 靠系统工具。
Takeaway:5 平台全渠道的 4 个 takeaway
最后给 CEO/COO 同行 4 个真诚的 takeaway——
takeaway 1 · "全渠道"是一个动词,不是一个名词。它不是"接入 5 个平台"那一瞬间的成果,而是"接入后 12 个月里持续运营的过程"。这家公司真正"全渠道化"用了 14 个月,前 30 天只是接通了账单,剩下 13 个月在做 SKU 字典、公摊精度、组织能力升级。
takeaway 2 · B2B + B2C 双业务是一家公司最值得挖的金矿。被忽视的 1688 修理厂端,毛利贡献 28%,但很多公司连对账口径都没建好。建议先看"5 平台覆盖后,公司整体毛利能不能多出 3-5 个百分点"——这 3-5 个百分点往往就藏在 B2B 端。
takeaway 3 · 对账工具选型时,"5 平台聚合"是底线,不是上限。如果一个工具只能支持 3 个平台,第 4 个平台一接入就要重构数据模型——这种工具对汽车后市场是高风险的。选工具时应该问"它对第 6 个、第 7 个平台的支持成本是多少"。
takeaway 4 · 全渠道对账的 ROI 不在"省时间",在"挖利润"。这家公司上线 18 个月后,整体净利率提升了 2.8 个百分点——其中 1.2 百分点来自 SKU 级定价优化(砍掉亏损 SKU + 提价优质 SKU)、1.0 百分点来自 B2B 端坏账识别提前、0.6 百分点来自跨平台营销费公摊精度提升。这 2.8 个百分点的净利润提升,是"全渠道对账"作为战略动作的真实回报。
写在最后
如果你正在评估"要不要做全渠道"、要做几个平台、怎么跨 B2B+B2C 双业务——希望这家汽车后市场品牌的 5 平台路径不是"销售话术",而是一套有数字、有出处、有战略意图的真实案例。
更深入的多平台对账框架与每平台分平台脚本规范,可在项目内的对账脚本、收入对账计划两份核心规范中读到——这两份规范也是 5 平台全渠道改造的方法论基础(一份对应"每平台脚本独立编写"、另一份对应"跨平台计划统一汇聚")。
轻易云智能对账系统的全渠道对账能力,本质上不是"卖一个 5 平台对账工具",而是"陪 CEO 一起把多平台经营从『分散做事』升级为『统一经营』"。5 个平台不是技术指标,是组织能力的标尺——能跑通 5 个平台对账的公司,跑任何横向扩展都会更快。
「全渠道不是终点,全渠道只是另一段开始的起跑线。」——周明,2026 年 4 月